- Home
- Feature
- Monthly Budget Plan : ఇలా జీతం రాగానే అలా ఖర్చయిపోతోందా? ఈ ప్లాన్ ఫాలో అవ్వండి, డబ్బులు ఎలా మిగలవో చూద్దాం!
Monthly Budget Plan : ఇలా జీతం రాగానే అలా ఖర్చయిపోతోందా? ఈ ప్లాన్ ఫాలో అవ్వండి, డబ్బులు ఎలా మిగలవో చూద్దాం!
ఇలా శాలరీ రాగానే అలా ఖర్చు అవుతోంది? ఈ ఖర్చులను ఎలా కంట్రోల్ చేయాలో అర్థంకావడం లేదు? చాలామంది ఉద్యోగుల ఆందోళన ఇదే. ఈ క్రమంలో ఆదాయాన్ని కరెక్ట్గా విభజించి, ముందుగా సేవింగ్స్ పక్కనపెట్టి, నెలవారీ ఖర్చులను కంట్రోల్ చేసే సింపుల్ బడ్జెట్ ప్లాన్ ఇదిగో.
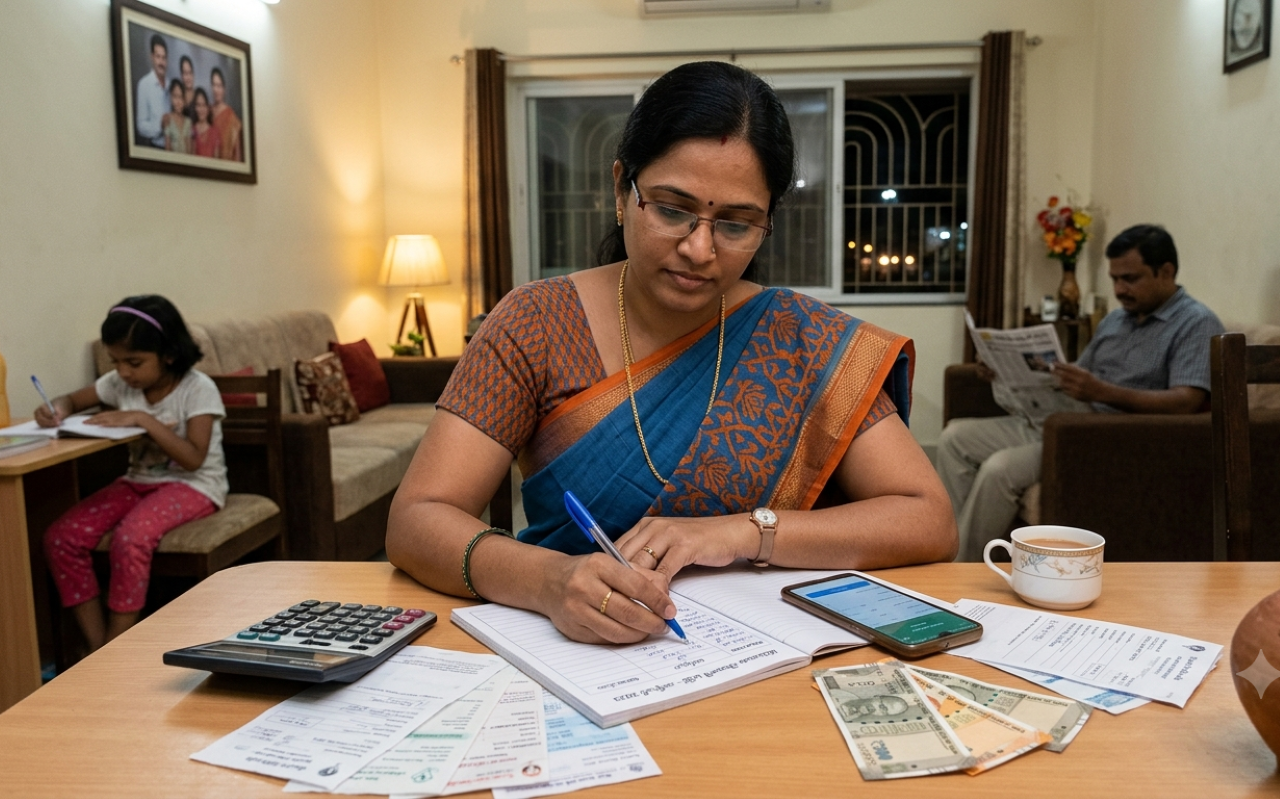
ప్రతినెలా మీ బడ్జెట్ ను ప్లాన్ చేసుకొండి
సాధారణంగా ఉద్యోగులకు ప్రతినెలా మొదటి వారంలో జీతం పడుతుంది. అయితే ఇంటి అద్దె, కరెంట్ బిల్లు, కిరాణా, ప్రయాణాలు, పిల్లల ఖర్చులు, ఇంటర్నెట్, ఈఎంఐ… ఇలా ఒక్కొక్కటిగా డబ్బులు ఖర్చయిపోతాయి. నెలఖారుకు చేతిలో చిల్లిగవ్వ ఉండదు… క్రెడిట్ కార్డులతో మ్యానేజ్ చేయాల్సి వస్తుంది, అంటే అప్పు తీసుకొంటున్నాారన్నమాట. ఈ సమయంలోనే 'ఇంత జీతం వచ్చినా ఎటు పోయింది?' అనే డౌట్ చాలామందికి వస్తుంది. దీనికి కారణం ఖర్చులు ఎక్కువవడమే కాదు, ముందుగా ప్లాన్ చేసుకోకపోవడం కూడా.
బడ్జెట్ వేయడం అంటే ఖర్చు చేయకుండా ఉండటం కాదు. వచ్చే డబ్బును దేనికి ఎంత వాడాలో ముందే డిసైడ్ చేసుకోవడం. ఒక మంచి బడ్జెట్ ప్లాన్ ద్వారా నెలవారీ ఆదాయం, తప్పనిసరి ఖర్చులు, ఇతర ఖర్చులు, పొదుపు.. ఇవన్నీ ఒకేచోట చూసుకోవచ్చు. మరి దీన్ని ఎలా మొదలుపెట్టాలి?


నెలకు ఎంత ఖర్చు చేస్తున్నారో తెలుసుకొండి
బడ్జెట్ వేసేటప్పుడు 'ఈ నెల ఎంత ఖర్చు చేయాలి?' అని చాలామంది ఆలోచిస్తారు. దానికి బదులు 'నేను అసలు నెలకు ఎంత ఖర్చు చేస్తున్నాను?' అని తెలుసుకోవడం మొదటి స్టెప్. దీనికోసం ఒక నోట్బుక్, మొబైల్ యాప్ లేదా బ్యాంక్ స్టేట్మెంట్ వాడొచ్చు.
నెల మొత్తం అయ్యే ఖర్చులను ఇలా విభజించండి
- ఇంటి అద్దె లేదా హోమ్ లోన్
- కిరాణా, భోజనం
- కరెంటు, నీళ్లు, ఇంటర్నెట్, ఫోన్ బిల్లులు
- ప్రయాణాలు, పెట్రోల్
- పిల్లల ఖర్చులు
- ఈఎంఐలు
- మెడికల్ ఖర్చులు
- బయట తినడం
- ఎంటర్టైన్మెంట్
- ఆన్లైన్ షాపింగ్
- ఇతర చిన్న ఖర్చులు
చిన్న ఖర్చులను కూడా వదిలేయకండి. ₹100, ₹200 కదా అని వదిలేస్తే, నెలఖారుకు అవే పెద్ద మొత్తంగా మారతాయి. ఆర్బీఐ (RBI) ఫైనాన్షియల్ లిటరసీ గైడ్ కూడా నెలవారీ ఖర్చులను వ్యక్తిగత, ఇంటి, అత్యవసర, ఈఎంఐలు, పొదుపు లాంటి కేటగిరీలుగా విభజించాలని సూచిస్తోంది.
ఖర్చులను విభజించుకొండి
ఇప్పుడు మీ అసలు ఖర్చు ఎంతో తెలిసిపోయింది. ఆ తర్వాత, జీతం రాగానే డబ్బును నాలుగు పెద్ద భాగాలుగా విభజించండి
1. తప్పనిసరి ఖర్చులు
అద్దె, కరెంటు, కిరాణా, ప్రయాణాలు, ఈఎంఐ లాంటివి.
2. ఇతర ఖర్చులు
బయట తినడం, ఎంటర్టైన్మెంట్, అవసరం లేని వస్తువులు కొనడం లాంటివి.
3. పొదుపు (సేవింగ్స్)
ఎమర్జెన్సీ ఫండ్, భవిష్యత్తు అవసరాలు, నిర్దిష్ట లక్ష్యాల కోసం దాచుకునే డబ్బు.
4. ముందుగా ప్లాన్ చేసుకున్న ఖర్చులు
వార్షిక ఇన్సూరెన్స్, స్కూల్ ఫీజులు, పండుగ ఖర్చులు, వాహనాల రిపేర్లు లాంటివి.
చాలా కుటుంబాల బడ్జెట్లో ఈ నాలుగో భాగమే మిస్ అవుతుంటుంది. ఉదాహరణకు,ఏడాదికి ఒకసారి ₹24,000 ఇన్సూరెన్స్ కట్టాలంటే, ఆ నెలలో ఒకేసారి అంత డబ్బు తేవడం కష్టం. దానికి బదులు నెలకు ₹2,000 చొప్పున పక్కనపెడితే ఆ ఖర్చు వచ్చినప్పుడు ఇబ్బంది ఉండదు. ఇలా ముందుగా తెలిసిన పెద్ద ఖర్చుల కోసం కొద్దికొద్దిగా డబ్బు దాచడాన్ని 'సింకింగ్ ఫండ్' (Sinking Fund) అంటారు.
50-30-20 రూల్ ఫాలో అవ్వండి
బడ్జెట్ గురించి మాట్లాడేటప్పుడు తరచుగా వినిపించేది 50-30-20 రూల్.
దీని ప్రకారం నెలవారీ ఆదాయాన్ని ఇలా విభజించాలి
- 50% — అవసరాలు
- 30% — కోరికలు
- 20% — పొదుపు
ఉదాహరణకు, నెలకు ₹50,000 జీతం వస్తే
- ₹25,000 — తప్పనిసరి ఖర్చులు
- ₹15,000 — ఇతర ఖర్చులు
- ₹10,000 — సేవింగ్స్
ఇలా ఒక బేసిక్ బడ్జెట్ ప్లాన్ చేసుకోవచ్చు.
కానీ ఇక్కడ ఒక ముఖ్యమైన విషయం ఉంది. 50-30-20 అనేది అందరికీ సరిపోయే కచ్చితమైన రూల్ కాదు. అద్దెలు ఎక్కువగా ఉండే నగరాల్లో ఉండేవారు, పెద్ద హోమ్ లోన్ లేదా మెడికల్ ఖర్చులు ఉన్నవారు, పిల్లల చదువుల ఖర్చు ఎక్కువగా ఉన్నవారు ఇదే నిష్పత్తిని పాటించడం కష్టం కావొచ్చు. అందుకే దీన్ని కేవలం ఒక బేసిక్ ఐడియాగా మాత్రమే తీసుకోండి. మీ అసలు ఆదాయం, కుటుంబ ఖర్చులను బట్టి ఈ శాతాన్ని మార్చుకోవచ్చు.
చాలామంది సేవింగ్స్ ప్లాన్ ఇదే..
జీతం - ఖర్చులు - నెలఖారుకు డబ్బులు మిగిలితే సేవింగ్స్.
కానీ చాలాసార్లు నెలఖారుకు చేతిలో చిల్లిగవ్వ మిగలదు.
దీనికి బదులుగా
జీతం - సేవింగ్స్ - తప్పనిసరి ఖర్చులు - ఇతర ఖర్చులు
ఈ పద్ధతిని ట్రై చేయండి.
ఉదాహరణకు ₹50,000 జీతం వస్తే ముందుగా ₹5,000 లేదా మీకు వీలైనంత మొత్తాన్ని సేవింగ్స్ కోసం పక్కనపెట్టండి. మిగిలిన డబ్బుతోనే నెల ఖర్చులను ప్లాన్ చేసుకోండి. చిన్న మొత్తమైనా సరే క్రమం తప్పకుండా దాచుకోవడం వల్ల పొదుపు చేసే అలవాటు పెరుగుతుందని కన్స్యూమర్ ఫైనాన్స్ గైడ్లైన్స్ చెబుతున్నాయి.
గమనిక : మీ తప్పనిసరి ఖర్చులు ఎక్కువగా ఉంటే 20% దాచలేకపోతున్నానే అని టెన్షన్ పడొద్దు. ₹10,000 కుదరకపోతే ₹5,000; అది కూడా కష్టమైతే కనీసం ₹1,000 తో అయినా సేవింగ్స్ మొదలుపెట్టండి.
ఈ ఖర్చులకు డబ్బులు ఎలా?
నెలవారీ బడ్జెట్ వేసుకునేటప్పుడు చాలామంది కరెంటు, కిరాణా, పెట్రోల్ లాంటి రెగ్యులర్ ఖర్చులను మాత్రమే లెక్కలోకి తీసుకుంటారు. కానీ ఏడాదిలో కొన్నిసార్లు మాత్రమే వచ్చే ఖర్చులు కూడా ఉంటాయి.
ఉదాహరణకు ఇన్సూరెన్స్ స్కూల్ లేదా కాలేజీ ఫీజులు వాహనాల రిపేర్లు ఇంటి మెయింటెనెన్స్ పండుగ ఖర్చులు, ప్రయాణాలు మెడికల్ ఖర్చులు పుట్టినరోజులు లేదా ఫ్యామిలీ ఫంక్షన్లు ఇవి 'సడెన్ ఖర్చులు' లాగా అనిపించినా, చాలావాటిని మనం ముందే ఊహించొచ్చు.
ఉదాహరణకు ఏడాదికి ₹36,000 వరకు ఒక ఖర్చు ఉందనుకుంటే, నెలకు ₹3,000 చొప్పున పక్కనపెట్టొచ్చు. అప్పుడు ఆ ఖర్చు వచ్చిన నెలలో అప్పు చేయాల్సిన లేదా క్రెడిట్ కార్డును ఎక్కువగా వాడాల్సిన అవసరం ఉండదు. ఇలా ప్లాన్ చేసుకున్న పెద్ద ఖర్చుల కోసం విడిగా డబ్బు కేటాయించడం వల్ల బడ్జెట్ బ్యాలెన్స్ తప్పకుండా ఉంటుంది.
ఎమర్జెన్సీ ఫండ్ ఉండాల్సిందే…
సేవింగ్స్, ఇన్వెస్ట్మెంట్.. ఈ రెండింటినీ ఒకేలా చూడకూడదు. ముందుగా మీ ఎమర్జెన్సీ ఫండ్ లాంటి బేసిక్ సేవింగ్స్ను ఏర్పాటు చేసుకోవడం చాలా ముఖ్యం. సడెన్గా వచ్చే మెడికల్ ఖర్చులు, ఇంటి రిపేర్లు, ఉద్యోగం పోవడం లాంటి అనుకోని పరిస్థితులు ఎదురైనప్పుడు, దానికోసం పక్కనపెట్టిన డబ్బే ఆదుకుంటుంది.
ఎమర్జెన్సీ ఫండ్కు ఎంత డబ్బు కావాలనేది అందరికీ ఒకేలా ఉండదు. కుటుంబ ఖర్చులు, ఆదాయం, అప్పులు, ఇతర బాధ్యతలను బట్టి టార్గెట్ సెట్ చేసుకోవాలి. అందుకే బడ్జెట్లో కొంత భాగాన్ని 'అస్సలు ముట్టుకోకూడని ఎమర్జెన్సీ ఫండ్' కోసం కేటాయించండి.
పెట్టుబడి (ఇన్వెస్ట్మెంట్) పెట్టే ముందు కూడా మీ ఆదాయం, ఖర్చులు, అప్పులు, భవిష్యత్తు లక్ష్యాలను అర్థం చేసుకోవడం చాలా ముఖ్యమని సెబీ (SEBI) ఫైనాన్షియల్ ఎడ్యుకేషన్ గైడ్లైన్స్ చెబుతున్నాయి.
బడ్జెట్ ను పక్కా ఫాలో అవ్వండి
బడ్జెట్ వేసి దాన్ని మర్చిపోకూడదు. ప్రతి నెలా చివరి రోజున లేదా తర్వాతి నెల జీతం వచ్చే ముందు ఒక 15 నిమిషాలు కేటాయించండి.
ఈ 5 ప్రశ్నలకు సమాధానం వెతుక్కోండి
1. ఈ నెల దేనికోసం ఎక్కువగా ఖర్చు చేశాను?
2. ఏ ఖర్చు అవసరం లేనిది?
3. అనుకున్నదానికంటే ఏ ఖర్చు ఎక్కువైంది?
4. ప్లాన్ చేసుకున్న సేవింగ్స్ పక్కనపెట్టానా?
5. వచ్చే నెలలో ఏదైనా ఒక ఖర్చును తగ్గించుకోగలనా?
వచ్చే నెల బడ్జెట్ వేసేటప్పుడు, ఈ నెలలో జరిగిన అసలు ఖర్చులను లెక్కలోకి తీసుకోండి. ఎందుకంటే బడ్జెట్ అనేది ఒకసారి వేసి వదిలేసే లెక్క కాదు. ప్రతి నెలా మీ పరిస్థితులకు తగ్గట్టుగా మార్చుకుంటూ ఉండాల్సిన ప్లాన్. ఆదాయం, ఖర్చు, పొదుపులను ఎప్పటికప్పుడు గమనిస్తూ ఉంటేనే బడ్జెట్ సక్సెస్ అవుతుంది.
చివరిగా…జీతం ఎక్కువగా ఉంటేనే దాచుకోగలం అనేది పూర్తిగా నిజం కాదు. జీతం తక్కువగా ఉంటే పెద్ద మొత్తంలో సేవ్ చేయడం కష్టం కావొచ్చు. అందుకే ముందుగా మీ అసలు ఆదాయం, ఖర్చులను అర్థం చేసుకుని.. తప్పనిసరి ఖర్చులు, ఇతర ఖర్చులు, సేవింగ్స్, భవిష్యత్తు ఖర్చులుగా విభజించండి.
చిన్న మొత్తమైనా సరే క్రమం తప్పకుండా దాచుకునే అలవాటు, అవసరం లేని ఖర్చులను గుర్తించడం, ముందుగా తెలిసిన పెద్ద ఖర్చులకు డబ్బు కేటాయించడం వల్ల నెలాఖరు కష్టాలు తప్పుతాయి. బడ్జెట్ ముఖ్య ఉద్దేశం మీ జీవితాన్ని కంట్రోల్ చేయడం కాదు; మీ డబ్బు ఎటు పోతోందో తెలుసుకోవడం, క్రమశిక్షణతో ఖర్చుచేసుకోవడం.