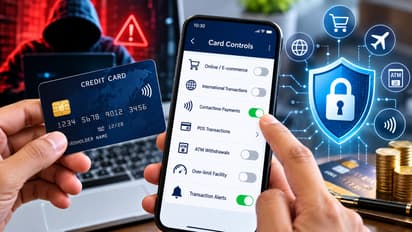
Credit Card:డిజిటల్ యుగంలో క్రెడిట్ కార్డ్ వాడకం వేగంగా పెరిగినట్లే, ఆన్లైన్ ఫ్రాడ్స్, సైబర్ నేరాలు కూడా అంతే స్థాయిలో పెరుగుతున్నాయి. ఓటీపీ షేర్ చేయకపోయినా లేదా కార్డ్ పిన్ నంబర్ ఎవరికీ చెప్పకపోయినా కొందరి బ్యాంక్ ఖాతాల నుంచి డబ్బులు మాయమవుతుంటాయి.
మీ క్రెడిట్ కార్డ్లో ఈ ఒక్క బటన్ ప్రెస్ చేస్తే ఫుల్ సేఫ్
ఈ రోజుల్లో ప్రతీ ఒక్కరి చేతిలో క్రెడిట్ కార్డ్ అనేది సాధారణం అయిపోయింది. షాపింగ్, బిల్లుల చెల్లింపులు, ట్రావెలింగ్ ఇలా అన్నింటికీ కార్డ్ వాడటం చాలా కామన్ అయిపోయింది. అయితే కార్డ్ వాడటం ఎంత ఈజీనో, కొంచెం అజాగ్రత్తగా ఉంటే ఆన్లైన్ మోసగాళ్ల బారిన పడి డబ్బులు పోగొట్టుకోవడం కూడా అంతే ఈజీగా మారింది.
చాలామంది తమ క్రెడిట్ కార్డ్ని బ్యాంక్ ఇచ్చినట్టే 24 గంటలూ అన్ని లావాదేవీలకు ఓపెన్గా ఉంచుతారు. కానీ మీ బ్యాంక్ మొబైల్ యాప్లోనే అనేక సెక్యూరిటీ ఫీచర్లు ఉంటాయని మీకు తెలుసా? మీ అవసరానికి తగ్గట్టుగా కార్డ్ సెట్టింగ్స్ మార్చుకుంటే, సైబర్ నేరగాళ్లు మీ కార్డ్ డేటా కొట్టేసినా ఒక్క రూపాయి కూడా దొంగిలించలేరు. రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా (RBI) నిబంధనల ప్రకారం ప్రతీ బ్యాంక్ ఈ కంట్రోల్స్ ఇస్తుంది. మీరు వెంటనే చెక్ చేసుకోవాల్సిన 7 ముఖ్యమైన సెట్టింగ్స్ ఇవే..
27
ఆన్లైన్, ఈ-కామర్స్ లావాదేవీలు బంద్ చేయండి
మీ ఫిజికల్ కార్డ్ అవసరం లేని చోట చేసే ట్రాన్సాక్షన్లను ఆన్లైన్ లేదా ఈ-కామర్స్ లావాదేవీలు అంటారు. ఉదాహరణకు అమెజాన్, ఫ్లిప్కార్ట్, ఫుడ్ డెలివరీ యాప్స్, ఫ్లైట్ లేదా హోటల్ బుకింగ్స్ ఇందులోకే వస్తాయి. ఎవరైనా మీ కార్డ్ నంబర్, ఎక్స్పైరీ డేట్, సీవీవీ నంబర్ తెలుసుకుంటే, కార్డ్ మీ దగ్గర ఉన్నా సరే ఆన్లైన్లో షాపింగ్ చేసేస్తారు.
మీరు ఏం చేయాలి?
మీరు ఆన్లైన్ షాపింగ్ ఎక్కువగా చేయకపోతే, మీ బ్యాంక్ యాప్లోకి వెళ్లి ONLINE/E-COMMERCE → OFF చేసుకోండి. ఎప్పుడైనా అవసరమైనప్పుడు ఆన్ చేసుకుని, కొనుగోలు పూర్తయ్యాక మళ్లీ ఆఫ్ చేసేయడం అలవాటు చేసుకోండి. ఒకవేళ ఆన్ లో ఉంచినా, రోజువారీ లిమిట్ను మీ సాధారణ అవసరాలకు సరిపడా తక్కువగా సెట్ చేసుకోండి.
37
అంతర్జాతీయ లావాదేవీలు
మీరు ఎప్పుడూ విదేశాలకు వెళ్లకపోయినా, ఫారిన్ వెబ్సైట్ల నుండి ఏమీ కొనకపోయినా మీ కార్డ్లో ఇంటర్నేషనల్ వాడకాన్ని ఎందుకు ఆన్లో ఉంచాలి? సైబర్ ఫ్రాడ్స్లో చాలావరకు విదేశీ గేట్వేల ద్వారానే జరుగుతుంటాయి.
మీరు ఏం చేయాలి?
మీకు అవసరం లేకపోతే INTERNATIONAL → OFF లో పెట్టండి. మీరు విదేశీ ప్రయాణానికి వెళ్లినప్పుడు లేదా ఏదైనా విదేశీ సైట్లో పేమెంట్ చేసే ముందు మాత్రమే దీన్ని ఆన్ చేసుకోండి. ఆర్బీఐ రూల్స్ ప్రకారం ప్రతీ కస్టమర్కు డొమెస్టిక్, ఇంటర్నేషనల్ వాడకాన్ని ఆన్/ఆఫ్ చేసే సదుపాయం ఉంటుంది.
ఇప్పుడు వస్తున్న ప్రతీ క్రెడిట్ కార్డ్లో వై-ఫై సింబల్ ఉంటోంది. దీన్నే కాంటాక్ట్లెస్ ఫీచర్ అంటారు. స్వైప్ చేయకుండా, పిన్ నంబర్ ఎంటర్ చేయకుండా కేవలం మిషన్ దగ్గర కార్డ్ తగిలిస్తే చాలు పేమెంట్ అయిపోతుంది. ఒకవేళ మీ కార్డ్ పోతే, దొరికిన వ్యక్తి పిన్ నంబర్ లేకుండానే ఈ ఫీచర్ ద్వారా షాపింగ్ చేసే ప్రమాదం ఉంది.
మీరు ఏం చేయాలి?
మీరు ఈ ఫీచర్ వాడకపోతే CONTACTLESS → OFF చేయండి. ఒకవేళ వాడాలి అనుకుంటే, దాని డైలీ లిమిట్ను బాగా తక్కువగా (ఉదాహరణకు రూ. 1,000 లేదా రూ. 2,000) మాత్రమే సెట్ చేయండి.
57
పాయింట్ ఆఫ్ సేల్, ఎటిఎం క్యాష్ లిమిట్ తగ్గించండి
సూపర్ మార్కెట్లు, రెస్టారెంట్లు, పెట్రోల్ బంకుల్లో కార్డ్ స్వైప్ లేదా డిప్ చేయడాన్ని POS ట్రాన్సాక్షన్ అంటారు. మీ బ్యాంక్ కార్డ్ లిమిట్ రూ. 2 లక్షలు ఉందనుకుందాం. రోజూ మీరు పాయింట్ ఆఫ్ సేల్లో రూ. 10,000 కన్నా ఎక్కువ ఖర్చు చేయరు. అలాంటప్పుడు 2 లక్షల లిమిట్ ఖాళీగా వదిలేయడం ప్రమాదకరం.
మీరు ఏం చేయాలి?
• POS లిమిట్: మీ రోజువారీ అవసరానికి సరిపడా కంట్రోల్ లిమిట్ సెట్ చేసుకోండి.
• ATM క్యాష్ విత్డ్రా: క్రెడిట్ కార్డ్ ద్వారా ఎటిఎమ్లో డబ్బులు తీస్తే ఎక్కువ ఛార్జీలు పడతాయి. అందుకే చాలామంది ఈ ఫీచర్ వాడరు. మీ బ్యాంక్ యాప్లో ఎటిఎం విత్డ్రాయల్ ఆప్షన్ను పూర్తిగా డిసేబుల్ లేదా ఆఫ్ చేయండి.
67
ఓవర్-లిమిట్ ఫీచర్, నోటిఫికేషన్లు
చాలామందికి తెలియని అతి ముఖ్యమైన ఆప్షన్ 'ఓవర్-లిమిట్'. మీ కార్డ్ లిమిట్ పూర్తయినా కూడా బ్యాంకులు కొన్నిసార్లు అదనపు ట్రాన్సాక్షన్లకు అనుమతిస్తాయి. దీనికి మళ్లీ పెనాల్టీ ఛార్జీలు వేస్తాయి.
మీరు ఏం చేయాలి?
• ఆర్బీఐ గైడ్లైన్స్ ప్రకారం కస్టమర్ అనుమతి లేకుండా ఓవర్-లిమిట్ ఇవ్వకూడదు. యాప్లోకి వెళ్లి OVER-LIMIT → OFF చేయండి.
• ఎస్ఎంఎస్, యాప్, ఈమెయిల్ అలర్ట్స్: మీ కార్డ్లో రూపాయి ఖర్చయినా వెంటనే మెసేజ్ వచ్చేలా అలర్ట్స్ ఆన్ చేసి ఉంచుకోండి. దీనివల్ల మీకు తెలియకుండా లావాదేవీ జరిగితే వెంటనే అలర్ట్ కావచ్చు.
77
ఆన్లైన్ మోసం జరిగితే లేదా అన్-అథరైజ్డ్ ఓటీపీ వస్తే ఏం చేయాలి?
మీకు తెలియకుండా ఏదైనా ఓటీపీ వచ్చిందంటే మీ కార్డ్ డేటా వేరే వారి చేతికి వెళ్లిందని అర్థం. ఆ ఓటీపీని ఎవ్వరితోనూ షేర్ చేయకండి. వెంటనే బ్యాంక్ యాప్ ఓపెన్ చేసి కార్డ్ను తాత్కాలికంగా బ్లాక్ చేయండి.
ఒకవేళ మీ ఖాతా నుండి డబ్బులు కట్ అయితే, నెలవారీ స్టేట్మెంట్ వచ్చే వరకు ఆగవద్దు..
1. కార్డ్ బ్లాక్ చేయండి: బ్యాంక్ యాప్ లేదా కస్టమర్ కేర్ ద్వారా కార్డ్ వెంటనే బ్లాక్ చేయండి.
2. రిపోర్ట్ చేయండి: యాప్లోనే 'Unauthorised Transaction' కింద ఫిర్యాదు చేసి, కాంప్లైంట్ రిఫరెన్స్ నంబర్ తీసుకోండి.
3. ఆర్బీఐ కస్టమర్ లయబిలిటీ రూల్: మోసం జరిగిన 3 పనిదినాల్లోపు బ్యాంక్కు ఫిర్యాదు చేస్తే, కస్టమర్పై ఎలాంటి ఆర్థిక భారం ఉండదు. రోజులు పెరిగేకొద్దీ రిస్క్ పెరుగుతుంది, కాబట్టి తక్షణమే స్పందించడం ముఖ్యం.
గుర్తుంచుకోండి, బ్యాంక్ ప్రతినిధులు ఎప్పుడూ మీ ఓటీపీ, సివివి లేదా పిన్ నంబర్ అడగరు.